本篇内容为转载/翻译内容,仅代表原文作者或原媒体观点,不代表本平台立场。
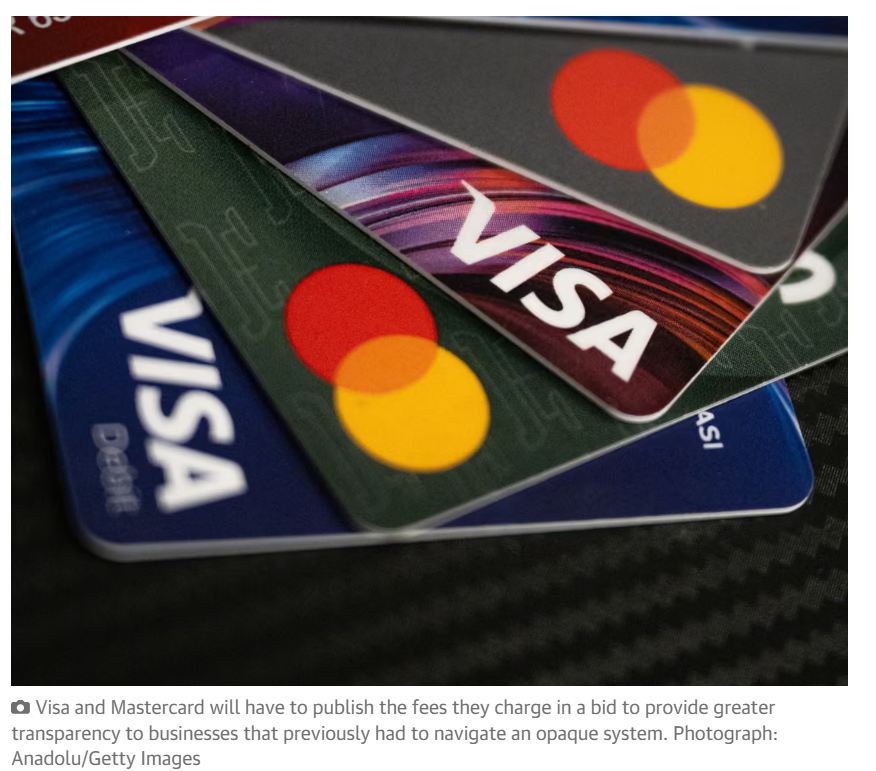
据报道,澳大利亚储备银行推出支付体系改革,自10月1日起,取消借记卡、信用卡结账时的刷卡附加费,Visa、Mastercard和Eftpos支付渠道不再允许收取额外手续费。
澳储行估算,该改革每年可为消费者节省约16亿澳元附加费。不过各大银行与信用卡机构很可能通过其他方式弥补交易处理成本,其中就包括缩减持卡人的各类积分与权益福利。
对你的信用卡会有什么影响?
各大主流发卡机构已经启动奖励规则调整:设置消费积分上限,取消旅行保险等出行福利。
部分银行上调信用卡欠款利率、提高年费,同时取消年费减免优惠。也就是说,即便达到以往可免年费的最低消费门槛,持卡人现在也需要缴纳年费。
距离附加费禁令正式落地仅剩两周,预计后续还会有更多调整出台。
金融比价网站Canstar的数据洞察总监Sally Tindall一直在汇总各类政策变动。她提醒,不同信用卡的调整方案各不相同。
"大家一定要弄清楚这项改革对自己信用卡的实际影响。如果收到发卡银行的信件或邮件,不要直接搁置或删除。这类通知往往包含重要变更,务必打开仔细阅读。"
银行为什么要调整信用卡规则?
工党政府曾将取消借记卡附加费列为降低生活成本的举措之一。储备银行更进一步,在历时18个月的澳洲支付系统审查后,宣布借记卡、信用卡的刷卡附加费一并禁止收取。
储备银行在3月公布这项改革,行长Michele Bullock表示,民众想要避开刷卡附加费越来越难,原有支付体系已经无法适配当下需求。
储备银行数据显示,澳洲约16%的商户会收取刷卡附加费。在这类门店消费刷卡时,顾客需要额外支付一笔费用,商户用这笔钱覆盖交易处理成本。
刷卡手续费包含多项构成,其中交换费由商户银行支付给持卡人的发卡行,用于交易处理。资金会经由收单机构流转,Square这类支付服务商就属于收单机构。
商户银行和发卡行,都需要向Visa、Mastercard、Eftpos等支付网络缴纳网络服务费。储备银行表示,这笔费用最终依旧会转嫁到消费者身上。
附加费禁令实施后,商户不得再将这笔成本直接向消费者收取。为减轻小企业独自承担成本的压力,储备银行同步下调交换费上限。
新规规定,发卡机构向小企业收取的单笔交易手续费上限,从交易额的0.8%降至0.3%。以100澳元消费为例,手续费由80澳分下调至30澳分。
Tindall认为,这项变化会显著削减银行来自交换费的收入。
"银行不愿独自承担这笔收入损失,因此开始调整信用卡年费与积分奖励。"
但她也提到,不少发卡机构借着储备银行此次改革,全面重新设计信用卡产品。她建议消费者趁这个机会全面评估自己持有的信用卡,按需对比,挑选更合适的产品。
储备银行审查附加费机制期间,部分银行曾提出,一旦取消附加费,只能上调信用卡利率与年费,同时削减积分福利。
央行在审查报告中指出,这属于改革带来的预期结果。此前借记卡附加费收入,一直在补贴信用卡用户的积分奖励。
RMIT大学金融专家Angel Zhong教授用蛋糕做比喻:"从前,附加费、信用卡年费共同支撑积分奖励,交换费是另一部分收入。如果砍掉附加费这块,剩下两块的份额就必须扩大。"
对零售商有何影响?商品标价会上涨吗?
储备银行估算,交换费上限下调,每年能为商户节省约9.1亿澳元。与此同时,Eftpos、Mastercard、Visa及大型收单机构必须公开收费标准,提升收费透明度,改善过去商户面对不透明收费体系的困境。
不过支付系统运营本身仍存在成本,商户依旧要向服务商缴费。虽然消费者结账只需要支付价签、菜单上标注的价格,但商品标价有可能上调。储备银行预估,无法收取刷卡附加费后,商品价格大概率会一次性上涨0.1%。
储备银行提到,小企业的刷卡交易成本压力很大,单笔交易手续费远高于大型企业。
多个商业团体对此表示担忧,小企业或将被迫涨价。例如,澳洲小企业联盟Cosboa主席Matthew Addison虽然支持下调交换费,但他认为刷卡产生的成本,最终还是会折算进商品基础售价。
不过储备银行表示,民众反馈显示,大家更愿意看到明确的最终总价,哪怕价格略高,也不希望结账时被突如其来的隐性附加费困扰。
如何选择高性价比信用卡?
消费资讯网站Point Hacks主编Brandon Loo称,整体趋势是信用卡年费走高,积分福利缩水。
"如果现在申请信用卡,市场上还有不少丰厚的新用户注册奖励。10月1日之后,这类注册奖励预计会缩水。届时大家需要综合评估,判断卡片是否还适合自己。"
Loo表示,银行和信用卡机构需要做好平衡:既要弥补交换费收入损失,又不能流失新客户。
他认为,等银行充分摸清储备银行改革带来的影响后,会再次通过积分福利、降低年费等方式争夺信用卡客户。
举例来说,如果改革促使更多人刷卡消费,银行的实际收入损失可能没有预想中那么大。
Loo还提到,累积积分还有其他渠道。想要攒航空里程的人,可以选择航空公司线下合作商户消费,或是选购附带积分权益的医疗保险。
反复办卡薅新户福利还值得吗?
Loo说,如果银行削减新用户注册奖励,通过频繁办卡、销卡赚取迎新福利的"刷信用卡套利"会变得更难。
除此之外,银行已经延长销卡后再次申请新卡的冷却期。
过去大部分银行冷却期为12个月,如今部分银行最长延长至24个月。
"单纯靠反复办卡薅福利已经不是好策略。可以每一两年更换一次信用卡,但不要把套利当成主要方式。"
图文来源:theguardian
原文链接
|
转载声明:
本文为转载/编译发布,仅代表原作者或原平台态度,不代表我方观点。AdelaideBBS仅提供信息发布平台,文章或有适当删改。对转载/编译有异议和删稿要求的原著方,可联络[email protected]。
免责声明: 本网站所提供的信息,只供参考之用。本网站不保证信息的准确性、有效性、及时性和完整性。本网站及其雇员一概毋须以任何方式就任何信息传递或传送的失误、不准确或错误,对用户或任何其他人士负任何直接或间接责任。在法律允许的范围内,本网站在此声明,不承担用户或任何人士就使用或未能使用本网站所提供的信息或任何链接所引致的任何直接、间接、附带、从属、特殊、惩罚性或惩戒性的损害赔偿。








 雷达卡


 收藏
 顶
 踩
 提升卡
 沉默卡
 喧嚣卡